Como economizar na contratação de um plano de saúde começa por uma regra
simples: pague apenas pela cobertura que você realmente vai usar. Muita gente fecha
o primeiro contrato que aparece e só percebe o erro no primeiro reajuste.
Por isso, vale dedicar algumas horas à análise antes de assinar. Em Brasília e no DF, a
oferta é grande, e propostas parecidas podem ter diferenças relevantes no fim do ano.
Neste guia, explico cada etapa do jeito que faria com um cliente sentado à minha
frente. Ao final, você terá um roteiro claro para escolher bem e gastar menos.

Reduzir os gastos com assistência médica exige comparar mensalidades, coberturas e benefícios antes de contratar. Avaliar a coparticipação, a rede credenciada e as necessidades dos usuários ajuda a evitar despesas desnecessárias.
Escolher uma assistência médica com bom custo-benefício começa pela análise dos serviços realmente necessários. Comparar propostas, verificar reajustes e conhecer as condições de pagamento permite controlar o orçamento sem abrir mão de cuidados importantes.
Encontrar um plano com preço acessível depende de avaliar diferentes operadoras e identificar coberturas compatíveis com sua rotina. Observar taxas, benefícios e condições contratuais ajuda a fazer uma contratação mais econômica.
Como economizar na contratação de um plano passa, primeiro, por entender o que
existe no mercado e o que você de fato precisa.
Antes de olhar preço, conheça os tipos de planos de saúde disponíveis. Existem os
planos individuais ou familiares, os coletivos por adesão e os coletivos empresariais.
Cada um segue regras diferentes de reajuste e de cancelamento.
Além disso, a cobertura pode ser ambulatorial, hospitalar com ou sem obstetrícia, ou
referência, que reúne tudo. Quem quer pagar menos costuma pensar só em
ambulatorial, mas isso deixa internações de fora.
Portanto, avalie o risco antes de cortar. Também importa a abrangência: municipal,
estadual ou nacional. Em Brasília, muita gente trabalha em um lugar e mora em outro,
então uma cobertura restrita ao município pode não servir.
Na prática, escolher o tipo certo evita pagar por serviços que você nunca usa e
também evita surpresas na hora do atendimento.
Por fim, lembre-se que a ANS regula esses formatos e publica informações oficiais
úteis. Consulte sempre o registro do plano no site da agência.
Entender como funciona a carência do plano de saúde evita muita dor de cabeça.
Carência é o prazo que você espera para usar certos serviços depois de assinar.
Em geral, urgências e emergências têm prazo curto, enquanto partos e internações
demoram mais. Além disso, doenças preexistentes podem gerar cobertura parcial
temporária.
Por isso, pergunte à corretora o prazo de cada procedimento antes de fechar. Em
alguns casos, é possível reduzir ou até zerar esse período, principalmente em contratos
coletivos.
Por exemplo, empresas e entidades de classe costumam negociar condições melhores.
Já quem troca de operadora pode aproveitar a portabilidade e manter parte do tempo
cumprido.
Assim, a carência deixa de ser um obstáculo e vira só mais um item da comparação.
Aliás, economizar também significa não pagar mensalidade por meses sem poder usar
o plano.
Em Brasília e no DF, as corretoras costumam explicar esses prazos por escrito, então
peça o documento.
Como escolher um plano de saúde começa com três perguntas simples. Quem vai
usar? Com que frequência? E onde você prefere ser atendido? Com essas respostas,
fica mais fácil descartar propostas caras demais.
Além disso, liste os médicos, hospitais e laboratórios de que você realmente precisa.
Em seguida, confira se eles estão na rede credenciada atual, e não em um catálogo
antigo. Muitas pessoas pagam por uma rede enorme e usam duas ou três clínicas.
Nesse caso, uma rede mais enxuta resolve e pesa menos no bolso. Por outro lado,
quem tem filhos pequenos ou doença crônica talvez precise de cobertura mais ampla.
Portanto, não existe resposta única.
Em Brasília, vale conferir também a distância entre o hospital credenciado e sua casa
ou trabalho, porque o trânsito pesa na urgência. Na prática, o melhor plano é aquele
que atende sua rotina real, sem sobrar nada que você não use.
Todo mundo procura plano de saúde barato, mas barato nem sempre significa plano
de saúde acessível. Acessível é aquele cuja mensalidade cabe no orçamento sem
sufocar outras contas.
Já o barato demais pode esconder rede reduzida, reajustes pesados ou cobertura
limitada. Por isso, olhe o conjunto. Pergunte quanto a mensalidade subiu nos últimos
anos e quais hospitais ficam de fora.
Além disso, desconfie de promoções que exigem contratar às pressas. Na minha
experiência, boas ofertas continuam valendo depois de alguns dias de análise.
Também compare o valor por faixa etária, porque a mudança de faixa pode elevar
bastante a parcela. Assim, você enxerga o custo real ao longo dos anos, e não apenas
no primeiro mês.
Em outras palavras, preço baixo só é vantagem quando acompanha qualidade e
previsibilidade. Em Brasília e no DF, é comum encontrar propostas muito parecidas
com preços diferentes, então vale pedir mais de uma cotação por escrito.
O preço de plano de saúde depende de vários fatores combinados. A idade do
beneficiário é o principal, já que a mensalidade sobe conforme as faixas etárias
avançam.
Além disso, entram a cobertura contratada, o tipo de acomodação e a abrangência
geográfica. Por exemplo, apartamento custa mais que enfermaria, e cobertura
nacional custa mais que regional.
Também pesa a operadora, porque cada uma trabalha com uma rede e um custo
médico diferentes. Outro ponto é o tipo de contrato, já que planos coletivos
costumam ter mensalidades menores que os individuais.
Em contrapartida, os individuais têm reajuste limitado pela ANS. Portanto, olhar só o
valor inicial é um erro comum. Na prática, pergunte sempre a tabela completa por
faixa etária e o histórico de reajustes.
Com esses números na mão, você compara propostas em pé de igualdade e negocia
com mais segurança. No Distrito Federal, essa conta fica ainda mais importante.
O plano de saúde com coparticipação cobra uma parte de cada consulta ou exame
que você usa. Em troca, a mensalidade fica menor. Já o plano de saúde sem
coparticipação tem valor fixo mais alto, mas não gera cobrança por uso.
Então, qual compensa? Depende do seu perfil. Se você usa o plano poucas vezes por
ano, a coparticipação costuma ser vantajosa. Por outro lado, quem faz tratamentos
frequentes pode gastar mais do que economizou na mensalidade.
Por isso, peça a tabela de valores por procedimento e simule seu uso anual. Além
disso, verifique se existe limite mensal ou anual de cobrança, o chamado teto. Esse
detalhe protege o orçamento em caso de internação.
Em Brasília, vários contratos trazem essa opção, então compare as tabelas antes de
decidir.
Na prática, a coparticipação funciona bem para pessoas saudáveis e que consultam de
forma ocasional, desde que reservem uma pequena quantia para imprevistos.
Encontrar plano de saúde individual barato exige paciência, porque poucas
operadoras ainda vendem esse formato. Mesmo assim, ele tem vantagens claras.
O reajuste anual é limitado pela ANS, e a operadora não pode cancelar o contrato por
conta própria, salvo em casos como inadimplência. Por isso, quem busca estabilidade a
longo prazo costuma gostar dele.
Em compensação, a mensalidade inicial tende a ser maior do que a dos coletivos.
Então, vale comparar com outras alternativas antes de decidir. Além disso, pergunte
sobre a oferta em sua região, pois nem toda cidade tem opções disponíveis.
Se não houver, uma alternativa é buscar um coletivo por adesão ligado a uma
associação ou sindicato.
Nesse caso, confira as regras de reajuste, que seguem outra lógica. No DF, vale pedir a
lista atualizada de operadoras que ainda comercializam.
Em resumo, o individual é indicado para quem quer previsibilidade e pretende ficar
anos com o mesmo plano.
Montar um plano de saúde familiar barato pede atenção à composição do grupo. Em
geral, incluir cônjuge e filhos no mesmo contrato sai mais em conta do que contratar
cada um separadamente.
Além disso, alguns contratos coletivos oferecem condições especiais para
dependentes. Por outro lado, a mensalidade total acompanha a idade de cada
membro, então os mais velhos pesam mais. Por isso, simule o valor com e sem cada
dependente.
Também vale conferir a cobertura obstétrica e a rede de pediatria, pois famílias com
crianças costumam usar mais essas áreas. Em contrapartida, quem não pretende ter
filhos pode dispensar a obstetrícia e reduzir o custo.
Assim, a escolha precisa refletir a fase da família. Na prática, é comum rever o plano a
cada mudança importante, como o nascimento de um filho ou a saída de um
dependente.
Faça essa revisão com calma. Esse cuidado mantém a conta sob controle ao longo dos
anos.
Para quem tem CNPJ, o plano de saúde empresarial barato costuma ser o caminho
mais econômico. Isso acontece porque as operadoras oferecem preços menores a
grupos, já que diluem o risco entre mais vidas.
Além disso, muitos contratos aceitam empresas com poucos funcionários, inclusive
microempreendedores individuais.
Por exemplo, o MEI pode contratar um plano coletivo empresarial para si e para a
família, desde que atenda às regras da operadora. Em seguida, compare as propostas,
porque as condições mudam bastante de uma operadora para outra.
Também fique atento à exigência de vigência mínima e às regras de reajuste. Por outro
lado, o contrato pertence à empresa, e a rescisão pode afetar os beneficiários.
Portanto, mantenha o CNPJ ativo e as mensalidades em dia.
Na minha experiência, esse formato rende boa economia quando o grupo é bem
organizado e a empresa escolhe um plano que atenda a maioria. Peça sempre a
simulação por escrito antes de assinar.
Saber como comparar planos de saúde é o que separa uma boa escolha de um
arrependimento. Primeiro, reúna ao menos três cotações com o mesmo perfil de
cobertura, acomodação e abrangência.
Sem essa padronização, a comparação perde o sentido. Em seguida, monte uma
planilha simples com mensalidade, coparticipação, carência, rede credenciada e
histórico de reajustes.
Além disso, confira a reputação da operadora no site da ANS, onde constam índices de
reclamação. Depois, visite ou ligue para os hospitais e clínicas que você pretende usar
e confirme que atendem o plano.
Também peça o contrato completo e leia as cláusulas de reajuste e de rescisão. Parece
trabalhoso, mas esse exercício leva poucas horas. Por isso, vale a pena fazê-lo com
calma.
No DF, uma corretora independente pode ajudar a reunir essas propostas sem custo
para você. Na prática, quem compara com método costuma encontrar diferenças de
preço relevantes entre planos praticamente iguais.
Um plano de saúde com bom custo-benefício não é o mais barato nem o mais caro. É
aquele que entrega o que você precisa pelo valor justo. Para chegar a ele, defina
prioridades antes de ver preços.
Por exemplo, se você valoriza consultas rápidas, avalie a facilidade de agendamento.
Se prefere hospitais específicos, confirme o acesso a eles. Além disso, considere a
qualidade do atendimento e a facilidade de autorização de exames.
Operadoras com muitas reclamações podem sair caras no longo prazo, mesmo com
mensalidade baixa. Por outro lado, planos premium nem sempre se justificam para
quem usa pouco.
Assim, o equilíbrio vem da combinação entre rede, preço e atendimento. Na prática,
anote os critérios mais importantes e dê uma nota a cada proposta.
Esse método simples ajuda a decidir sem se deixar levar pela empolgação do vendedor
ou pelo desconto de ocasião. Assim você decide com a cabeça fria.
Por exemplo, você pode migrar para uma acomodação mais simples, como de
apartamento para enfermaria, se isso fizer sentido. Além disso, trocar para um plano
com coparticipação diminui o valor fixo.
Também vale analisar a portabilidade de carências, que permite mudar de operadora
sem cumprir tudo de novo, desde que atenda às regras da ANS. Outra dica é revisar o
contrato a cada aniversário, comparando o reajuste com o de outras opções.
Em contratos coletivos, converse com o RH ou a administradora para entender como o
reajuste é calculado. Por fim, pagar em dia evita multas e cancelamentos.
Assim, a economia vem da soma de pequenas atitudes, e não de um único truque.
Mantenha o hábito de rever o plano ao menos uma vez por ano.
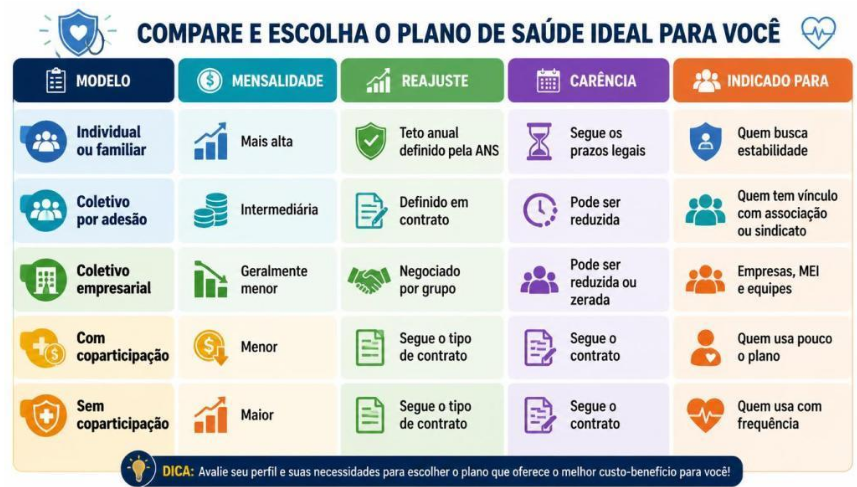
Para facilitar a decisão, veja como cada modelo costuma se comportar, inclusive no
Distrito Federal. Os valores variam por operadora e por faixa etária, então use o
quadro como ponto de partida.
Como economizar na contratação de um plano de saúde exige método, e não sorte.
Primeiro, defina o que você precisa. Depois, compare cotações, avalie a coparticipação
e leia as regras de carência e reajuste.
Com isso, você paga por aquilo que usa e evita surpresas. Se quiser apoio, procure um
corretor de confiança no DF e peça simulações lado a lado.
Comece hoje mesmo: reúna três propostas, monte sua planilha e decida com calma.
Seu orçamento agradece, e sua saúde também.
Comparar pelo menos três cotações com a mesma cobertura, a mesma acomodação e
a mesma rede. Assim, a diferença de preço fica clara.
Para quem usa pouco, geralmente sim, porque a mensalidade cai. Mesmo assim,
confira o teto de cobrança para não ter surpresas.
Em alguns contratos coletivos e na portabilidade, sim. Confirme as condições por
escrito antes de assinar.
Em geral, sim, desde que atenda às regras da operadora. Peça a simulação e leia as
condições de vigência e reajuste.
Ao menos uma vez por ano, no aniversário do contrato. Compare o reajuste com o de
outras opções e ajuste a cobertura se sua rotina mudou.
Plano de saúde Em Brasília acessível
Atuamos no mercado de Brasília – DF oferecendo as melhores opções de planos de saúde da região. Nossa equipe de corretores preza por um atendimento próximo e acolhedor, com o compromisso de orientar cada cliente na escolha ideal do plano de saúde Amil DF. Entre em contato e conheça as opções de planos e a rede de hospitais credenciados Amil. Quando o assunto é corretor de plano de saúde Amil, conte conosco!
Estamos prontos para te atender.