8 Dicas para Escolher um Bom Plano de Saúde no DF

Descubra agora as 8 Dicas para Escolher um Bom Plano de Saúde no DF e proteja sua família com segurança, economia e atendimento de qualidade.

Faça uma Simulação Gratuitamente

8 Dicas para Escolher um Bom Plano de Saúde no DF Sem Cair em Armadilhas Caras

Seguir estas 8 Dicas para Escolher um Bom Plano de Saúde no DF evita gastos altos e dor de cabeça com negativas de atendimento. Além disso, muita gente contrata pelo menor valor e descobre tarde demais que o hospital de confiança ficou de fora.

Por isso, vale ler o contrato com calma antes de assinar. Neste guia, explico o caminho que eu recomendo a quem pergunta como escolher um plano de saúde sem cair em pegadinhas.
Afinal, a decisão afeta o orçamento e a tranquilidade da família por muitos anos.

  • Primeiro, defina quem vai usar o plano e confira a rede credenciada em Brasília antes de olhar o preço.
  • Depois, leia com atenção carência, coparticipação e reajuste, porque esses três itens mudam o custo real ao longo dos anos.
  • Por fim, confirme a operadora na ANS consulta de planos de saúde e compare pelo custo-benefício do plano de saúde, não só pela mensalidade.
8 Dicas para Escolher um Bom Plano de Saúde no DF

Plano de Saúde no DF

Escolher um plano de saúde no Distrito Federal exige atenção a detalhes que vão além do preço mensal. Avaliar a rede credenciada, as coberturas, a carência, a abrangência geográfica e as condições contratuais ajuda a encontrar uma opção compatível com as necessidades pessoais ou familiares.
8 Dicas para Escolher um Bom Plano de Saúde no DF

Escolha seu plano no DF

Escolher um plano de saúde no DF exige avaliar coberturas, rede credenciada, carências, coparticipação e custos para encontrar uma opção adequada às suas necessidades.
8 Dicas para Escolher um Bom Plano de Saúde no DF

Plano de Saúde Ideal DF

Antes de contratar um plano de saúde no DF, confira a cobertura, os hospitais disponíveis, as especialidades atendidas e os custos adicionais. Leia o contrato com atenção e verifique se as condições combinam com suas necessidades.

8 Dicas para Escolher um Bom Plano de Saúde no DF antes de assinar o contrato

As 8 Dicas para Escolher um Bom Plano de Saúde no DF a seguir funcionam como um roteiro simples para você decidir com segurança. Quem pesquisa planos de saúde em Brasília encontra dezenas de ofertas, e muitas parecem iguais à primeira vista.

Porém, pequenas diferenças de contrato geram grandes diferenças de custo e de atendimento. Por isso, siga a ordem das dicas e anote suas dúvidas conforme avança.

Assim, na hora de conversar com o corretor, você sabe exatamente o que perguntar.

1. Defina o perfil de quem vai usar o plano

Antes de olhar qualquer tabela, descreva quem vai usar o plano e com que frequência. Essa conversa inicial muda tudo. Um plano de saúde individual no DF costuma atender quem mora sozinho e quer previsibilidade.

Já o plano de saúde familiar no DF reúne cônjuge e filhos no mesmo contrato, o que facilita o controle das mensalidades.

Para quem tem CNPJ, o plano de saúde empresarial no DF costuma ter mensalidade menor, mas com regras de reajuste diferentes. Além disso, a oferta de planos individuais é bem restrita, então muita gente acaba migrando para modalidades coletivas.

Na prática, anote a idade de cada pessoa, doenças crônicas, rotina de consultas e se há gestantes ou crianças pequenas. Com esses dados em mãos, a comparação fica objetiva e você evita pagar por serviços que ninguém vai usar.

2. Conheça as operadoras antes de pedir cotação

Nem toda empresa que vende plano tem a mesma solidez. Por isso, comece listando as operadoras de planos de saúde no DF que atuam na sua região e pesquise a reputação de cada uma.

Em seguida, confirme se a operadora está regular no site da agência reguladora. A ANS consulta de planos de saúde mostra o registro do produto, a situação da empresa e o índice de reclamações.

Aliás, esse índice revela muito sobre o atendimento pós-venda, que raramente aparece na propaganda. Também vale conversar com amigos, colegas e familiares que já usam a operadora.

Relatos reais sobre demora em autorizações ou dificuldade de reembolso ajudam mais do que qualquer folheto. Dessa forma, você descarta de cara as opções problemáticas e concentra a energia nas que realmente merecem uma proposta detalhada.

3. Aprenda a avaliar a rede credenciada

A rede é o coração do plano. Afinal, de nada adianta uma mensalidade baixa se o hospital mais próximo da sua casa não aceita o convênio.

Veja como avaliar a rede credenciada em três passos: liste os médicos e hospitais que você já usa, confirme se estão no plano e verifique a distância até eles.

Na rede credenciada em Brasília, a localização pesa bastante, porque o trânsito entre as regiões administrativas pode transformar uma consulta simples em meio dia perdido.

Além disso, pergunte se os laboratórios de exames e as clínicas de especialidades também fazem parte. Peça a lista oficial por escrito, pois a rede muda com frequência.

Por fim, desconfie de quem promete atendimento em qualquer hospital sem mostrar documento. Promessa verbal não vale nada na hora da urgência.

4. Entenda a cobertura contratada

Muita gente assina sem perceber o que ficou de fora. Por isso, leia o item de cobertura do plano de saúde com atenção. Existem planos só ambulatoriais, que cobrem consultas e exames, mas não internação.

Há também os hospitalares, com ou sem obstetrícia, e os de referência, que reúnem tudo. Na prática, quem pretende ter filhos precisa de obstetrícia, e quem tem idosos em casa costuma preferir cobertura completa.

Além disso, confirme se o plano segue o rol de procedimentos da ANS e se oferece benefícios extras, como telemedicina ou programas de acompanhamento de doenças crônicas.

Outro ponto importante é a abrangência geográfica: alguns planos funcionam só na cidade, outros no estado ou no país. Se você viaja a trabalho, essa informação evita surpresas desagradáveis longe de casa.

5. Fique atento à carência

A carência é o tempo de espera até poder usar certos serviços. Por isso, a carência do plano de saúde merece atenção especial, principalmente para quem precisa de tratamento em breve.

Em geral, urgência e emergência têm prazo curto, enquanto consultas e exames costumam esperar um pouco mais. Já o parto e as internações programadas têm prazos maiores.

Além disso, doenças e lesões preexistentes podem ter regras específicas, então declare tudo com sinceridade na proposta. Omitir informação é um erro comum e pode gerar problemas sérios depois.

Em contratos coletivos, algumas operadoras reduzem ou eliminam a carência, dependendo do número de vidas e do tempo desde a contratação. Portanto, pergunte sempre se existe essa possibilidade.

Se você já tem plano, consulte também as regras de portabilidade, que permitem aproveitar o tempo cumprido.

6. Decida entre coparticipação e mensalidade cheia

Esse é um dos pontos que mais confundem quem está contratando. O plano de saúde com coparticipação tem mensalidade menor, mas você paga um valor a cada consulta, exame ou procedimento.

Por outro lado, o plano de saúde sem coparticipação costuma custar mais por mês, porém não cobra nada no momento do uso. Então, como decidir? Observe a frequência com que a família vai ao médico.

Quem usa pouco tende a economizar com a coparticipação. Já quem tem doença crônica, filhos pequenos ou faz acompanhamento constante geralmente gasta menos no modelo sem cobrança por uso.

Além disso, verifique se existe limite mensal ou anual de coparticipação, porque isso protege seu orçamento em meses de muitos exames. Faça uma conta simples com o histórico do último ano antes de escolher.

7. Pergunte sobre o reajuste

Muita gente só descobre o problema no aniversário do contrato. Portanto, pergunte logo de início como funciona o reajuste do plano de saúde.

Nos planos individuais, a agência reguladora define um teto anual. Já nos coletivos, o aumento depende da negociação, da sinistralidade e do tamanho do grupo.

Além disso, existe o reajuste por faixa etária, que eleva o valor quando o beneficiário muda de idade. Peça à operadora o histórico de reajustes dos últimos anos para o mesmo tipo de contrato.

Esse dado mostra o comportamento real do plano. Também pergunte quais critérios entram no cálculo e se há cláusula de rescisão em caso de aumento alto.
Assim, você consegue projetar o custo de três a cinco anos e evita o susto de ver a mensalidade dobrar sem aviso claro.

8. Calcule o custo-benefício, não só o preço

Por fim, chegamos ao valor. Ao avaliar o preço de plano de saúde no DF, lembre que a mensalidade é apenas parte da conta. Some coparticipações, possíveis reajustes e o custo de procurar atendimento fora da rede.

Então, compare propostas lado a lado, usando os mesmos critérios, para comparar planos de saúde de forma justa.

O custo-benefício do plano de saúde aparece quando rede, cobertura e atendimento caminham juntos com um preço que cabe no orçamento.

Na prática, o melhor plano de saúde no DF não é o mais barato nem o mais famoso e sim o que atende a rotina da sua família sem apertar as finanças.

Peça tudo por escrito, leia as cláusulas de cancelamento e só então feche. Pressa costuma custar caro nesse tipo de decisão.

Qual modalidade combina com você?

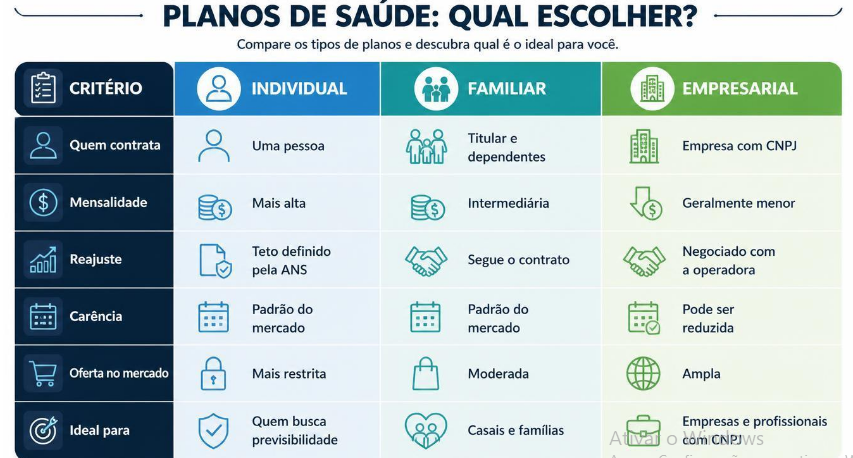
Para facilitar a decisão, reuni no infográfico abaixo as diferenças mais importantes entre as modalidades. Além disso, ele serve de ponto de partida para conversar com o corretor.
8 Dicas para Escolher um Bom Plano de Saúde no DF

Qual modalidade combina com você?

Para facilitar a decisão, reuni no infográfico abaixo as diferenças mais importantes entre as modalidades. Além disso, ele serve de ponto de partida para conversar com o corretor.

Erros comuns ao escolher plano de saúde

Depois de acompanhar muitos casos, percebo que os mesmos erros se repetem. Primeiro, muita gente escolhe só pela mensalidade e ignora a rede. Segundo, há quem esconda doenças na proposta, achando que vai pagar menos.

Isso costuma gerar problemas na hora de usar o plano. Terceiro, alguns não leem as regras de reajuste e levam susto no ano seguinte.

Outro tropeço frequente é contratar às pressas por causa de promoção com prazo curto. Na hora de buscar um plano de saúde no Distrito Federal, vale lembrar que a decisão dura anos, e uma promoção de poucos dias não compensa um contrato ruim.

Além disso, quem mora em Brasília e DF precisa pensar na logística: o hospital ideal fica perto de casa ou do trabalho?

Por fim, evite fechar sem comparar ao menos três propostas. Mesmo que a primeira pareça boa, a comparação quase sempre revela condições melhores.


8 Dicas para Escolher um Bom Plano de Saúde no DF com segurança

Em resumo, escolher bem exige olhar além da mensalidade. Primeiro, defina o perfil de uso. Depois, confira a rede, a cobertura, a carência, a coparticipação e o reajuste. Por fim, calcule o custo-benefício com calma.

Se você está pesquisando um plano de saúde em Brasília DF, aplique essas etapas na ordem e peça tudo por escrito.

Dessa maneira, você reduz o risco de arrependimento e encontra uma opção que realmente acompanha a rotina da sua família.

Se ainda restar dúvida, converse com um corretor de confiança e use a consulta oficial da agência reguladora para conferir cada informação.

Para quem vive em Brasília e DF, um contrato bem escolhido traz tranquilidade nos momentos em que mais se precisa de cuidado.

FAQ: perguntas frequentes sobre “8 dicas para escolher um bom plano de saúde no DF”

Qual é o melhor plano de saúde no DF?

Não existe um plano ideal para todo mundo. O melhor é aquele que reúne rede próxima de você, cobertura adequada e mensalidade viável. Portanto, compare pelo menos três propostas antes de decidir.

Como consultar se a operadora é regular?

Basta acessar o site da agência reguladora e usar a ferramenta de consulta. Lá você confere o registro, a situação da operadora e o índice de reclamações.

FAQ: perguntas frequentes sobre “8 dicas para escolher um bom plano de saúde no DF”

Qual é o melhor plano de saúde no DF?

Não existe um plano ideal para todo mundo. O melhor é aquele que reúne rede próxima de você, cobertura adequada e mensalidade viável. Portanto, compare pelo menos três propostas antes de decidir.

Como consultar se a operadora é regular?

Basta acessar o site da agência reguladora e usar a ferramenta de consulta. Lá você confere o registro, a situação da operadora e o índice de reclamações.

Plano com coparticipação vale a pena?

Vale para quem usa o plano com pouca frequência, porque a mensalidade é menor. Entretanto, quem faz consultas e exames com frequência pode gastar mais do que gastaria no modelo sem coparticipação.

Posso aproveitar a carência de outro plano?

Em alguns casos, sim. A portabilidade permite trocar de operadora sem cumprir novas carências, desde que você atenda aos requisitos de prazo e compatibilidade. Consulte as regras vigentes antes de cancelar o plano atual.

O reajuste é igual para todos os planos?

Não. Nos individuais, a agência reguladora define o teto anual. Nos coletivos, o percentual é negociado entre a operadora e o contratante, por isso pode variar bastante de um contrato para outro.

CONTRATE SEU PLANO!

Plano de saúde Em Brasília acessível

PLANO DE SAÚDE BARATO

Consulte valores atualizados com o corretor

R$ 200
/ A partir
  •  

PLANO DE SAÚDE IDOSOS

Consulte valores atualizados com o corretor

R$ 450
/ A partir
  •  

PLANO DE SAÚDE ADULTO

Consulte valores atualizados com o corretor

R$ 300
/ A partir
  •  
Pessoas felizes
0 +
Estrelas
0 /5
Profissionais para te atender
0

FAÇA UMA COTAÇÃO CONOSCO

Sobre Nosso Time

Atuamos no mercado de Brasília – DF oferecendo as melhores opções de planos de saúde da região. Nossa equipe de corretores preza por um atendimento próximo e acolhedor, com o compromisso de orientar cada cliente na escolha ideal do plano de saúde Amil DF. Entre em contato e conheça as opções de planos e a rede de hospitais credenciados Amil. Quando o assunto é corretor de plano de saúde Amil, conte conosco!

Logo Dental Card

Estamos prontos para te atender.

Nosso Blog